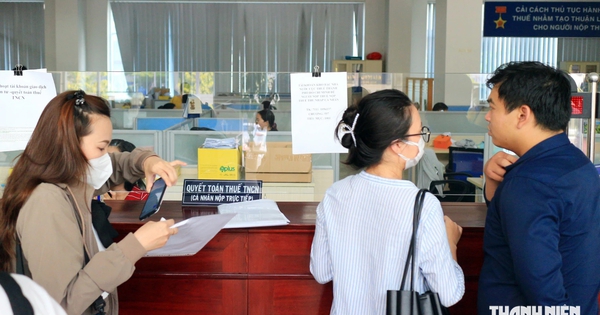
事業停止状態などの納税者に対し、事業登録免許税や納付遅延利息の債務を免除する決議草案が取りまとめられた。
対象は事業停止中だが税務コード未廃止の「状態03」と登録住所で未活動の「状態06」で、10月23日時点で全国に250万人以上存在する。
2026年11月21日時点の事業登録免許税と遅延損害金が免除対象で、免除を受けるには2028年6月30日までに元の税金本税を完納し、税務コードの回復または終了申請を提出する必要がある。
親会社や母体組織が稼働中の支店や、対象期間中に事業活動を行っていた納税者は免除対象から除外される。財務省によると、2025年未時点での免除対象の免許税本税は約1兆2500億ドンに上る。
また財務省は、出国一時停止の状況をアプリ「VNeID」上で通知する取り組みを公安省と連携して進めている。
※引用元:Thanh Nien 11月19日
※本記事はソースの翻訳情報のため、内容が変更される場合もあります。