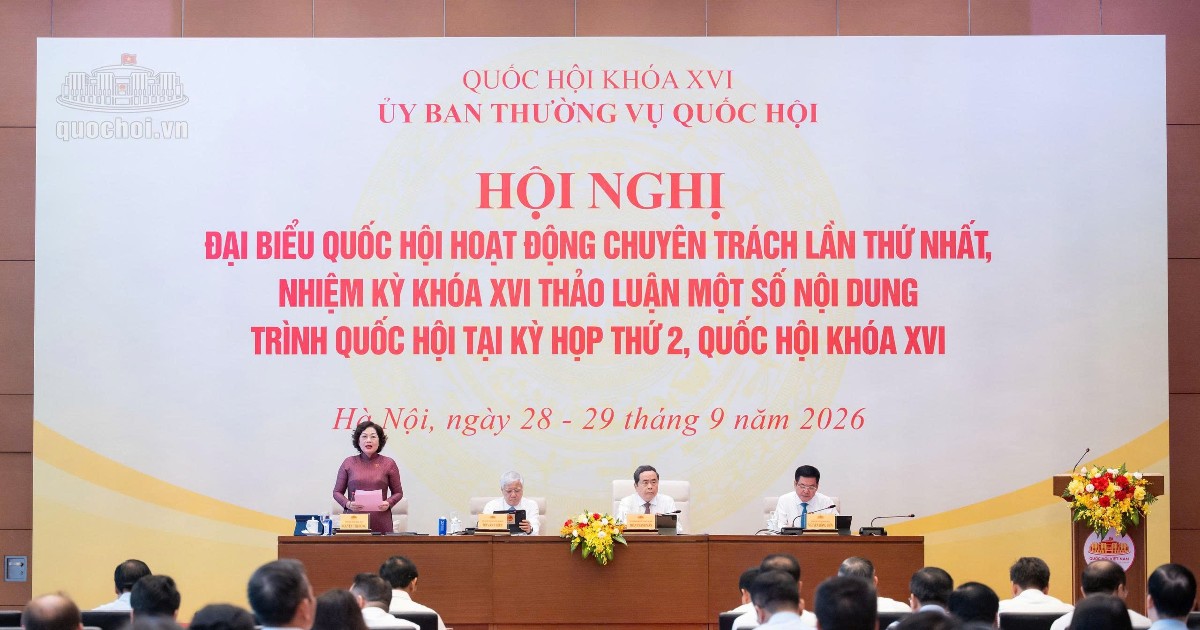
ベトナムの新規設立中小企業に対する免税措置について、免税期間の起算点を変更すべきだとの提案が国会でなされた。
現行法では、設立登記日から3年間の免税期間を起算している。
しかし、設立直後は利益を生み出せない企業が極めて多いのが実態だ。
これを受け、起算点を最初に課税所得が発生した時点に改めるよう求めた。
現行の制度では、多くの企業が本来の税制優遇の恩恵を十分に享受できていないと指摘されている。もしこの提案が採用されれば、事業が軌道に乗るまでの財務負担が大きく軽減され、新興企業の生存率向上に寄与する。これが実現すれば、実質的な経済活性化へとつながる強力な支援策となる。税制面の優遇が企業の実際の成長プロセスに即した形で見直されるか、今後の議論が注視される。
※引用元:VnEconomy 9月28日
※本記事はソースの翻訳情報のため、内容が変更される場合もあります。