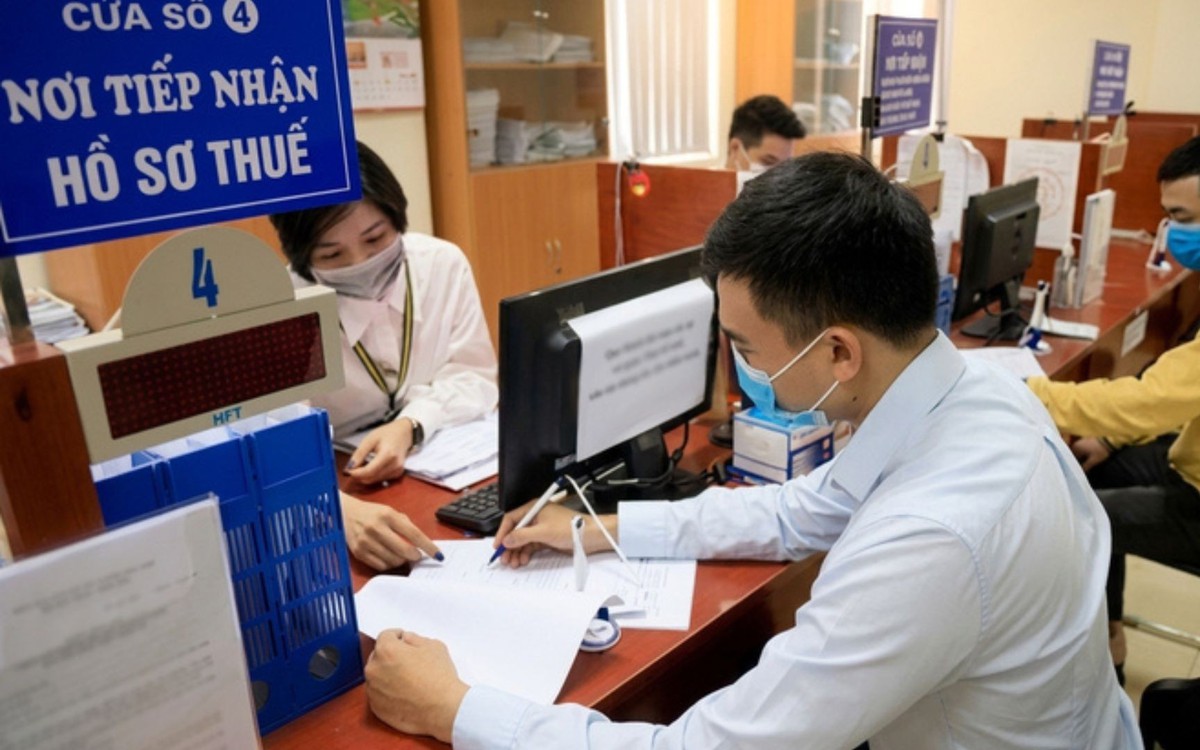
ベトナム税務コンサルティング協会は、納税者が事業活動を停止した時点からの事業登録免状手数料および延滞金の債務免除を提案した。
対象は税務コード失効手続きが未完了か登録住所で活動していない納税者とし、課税年度に売上がない活動中の場合も免除を求めている。
また、税務コード失効が検討される事業停止期間を10年から5年に短縮することや、5万ドン未満の過誤納金の自動決済も提言した。
財務省によると、2026年10月23日時点で事業活動を停止したが税務コード失効手続き未完了または登録住所で非活動の納税者は250万人を超える。
このうち75万3000件以上が10年以上非活動であり、閉鎖手続きには申告遅延罰金2300万ドンを含め約5500万ドンがかかる場合がある。
財務省によると、約76万4000の納税者が同手数料を滞納しており、未納総額は約1兆4500億ドンに上る。
※引用元:Tuoi Tre 11月4日
※本記事はソースの翻訳情報のため、内容が変更される場合もあります。