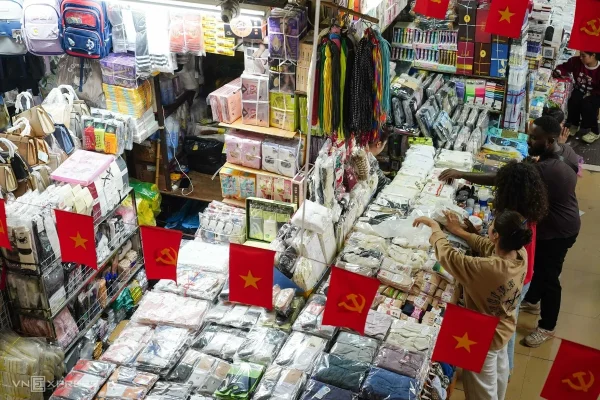
事業世帯が税控除制度や支援の適用を受けるには企業に転換する必要があると財務省代表が述べた。
現行の付加価値税法では控除方式は売上高10億ドン以上の事業施設に適用され、事業世帯や個人起業家は除外されている。直接方式の適用は納税義務の確定を簡素化するためである。
事業世帯が控除方式を利用したい場合、企業モデルへ転換することが推奨される。政府は2017年中小企業支援法に代わる中小企業発展法案の制定を提案している。
草案では事業世帯から転換した企業に対し、企業登録証の交付時間を1事業日に短縮し、初期費用や手数料を免除する方針が示されている。
転換後の企業は36か月間にわたり簡素な税制や会計制度が適用され、低い税率の適用や設立から3年間の法人税免除などが盛り込まれた。
1人有限会社へ転換した超小企業には社長や主任会計士の配置を必須とせず、財務省もこの転換プロセスを支援する方針を示している。
※引用元:VnEconomy 10月7日
※本記事はソースの翻訳情報のため、内容が変更される場合もあります。